Tarımsal Üretimde İklim Değişikliği Kaynaklı Riskler Artıyor
IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi:- "Geleceğin tarım sigortası yalnızca ürünü değil, üretimin devamlılığını ve işletmenin dayanıklılığını koruyan daha bütüncül bir risk yönetimi yaklaşımının parçası olmak zorunda"
IBS Sigorta ve Reasürans Brokerliği Üst Yöneticisi (CEO) Murat Çiftçi, iklim değişikliğiyle tarımsal risklerin hem sıklığının hem de niteliğinin değiştiğine dikkati çekerek, sigortacılığın da bu değişime aynı hızla uyum sağlaması gerektiğini belirtti.
Şirketten yapılan açıklamada görüşlerine yer verilen Çiftçi, iklim değişikliğinin hasar miktarının yanı sıra riskin ortaya çıkış biçimini de değiştirdiğini aktardı.
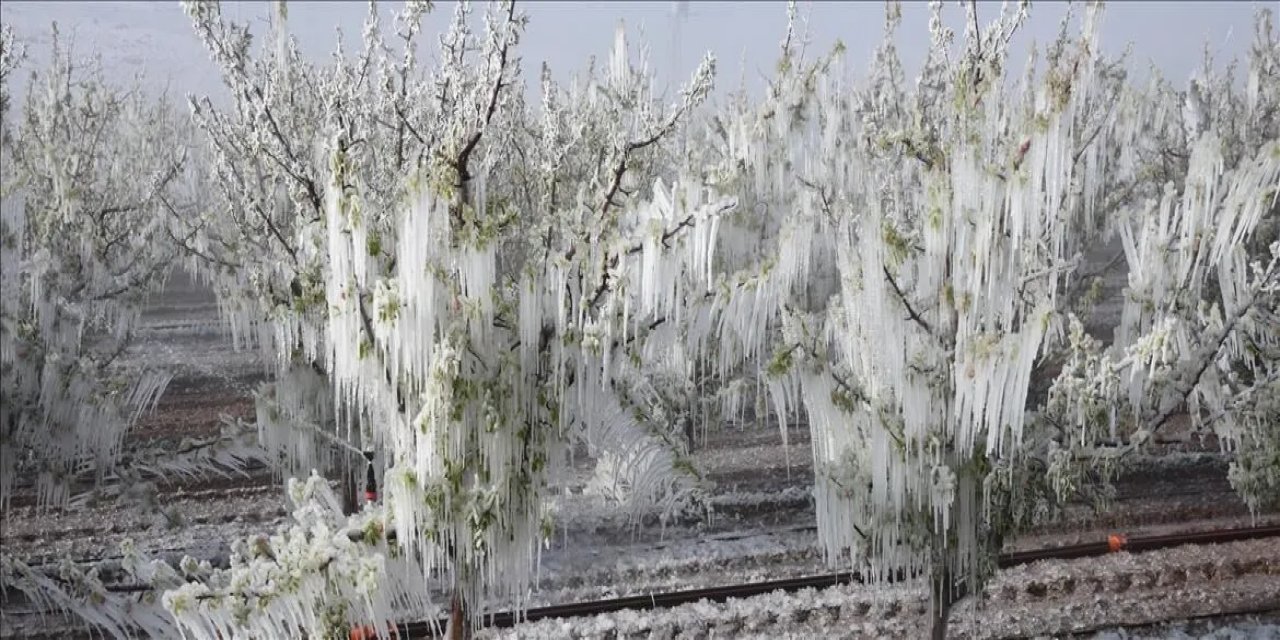
Tarımın iklim koşullarına son derece duyarlı bir sektör olduğuna işaret eden Çiftçi, "Bugün karşı karşıya olduğumuz tablo, alışılmış mevsimsel dalgalanmaların ötesine geçiyor. Üreticinin aynı üretim döneminde don, ardından kuraklık veya aşırı sıcaklık gibi farklı risklerle karşılaşması mümkün hale geliyor. Bu nedenle tarımsal risk haritasını geçmişte olduğu gibi sabit kabuller üzerinden değil, değişen iklim koşullarını dikkate alan daha dinamik bir anlayışla değerlendirmemiz gerekiyor." ifadelerini kullandı.
Çiftçi, bir bölgede yağışın azalmasının temel risk oluşturabildiğini, başka bir bölgede ani ve yoğun yağış, dolu veya beklenmeyen sıcaklık değişimlerinin üretimi tehdit edebildiğini aktararak, aynı hava olayının da her ürün üzerinde aynı sonucu oluşturmadığını vurguladı.
Dolayısıyla geleceğin tarımsal risk yönetiminde ürün, lokasyon ve iklim verisini birlikte okuyabilmenin çok daha önemli olacağına dikkati çeken Çiftçi, şunları kaydetti:
"Üretici açısından bir doğal afet yalnızca o yılın ürün kaybı anlamına gelmiyor. Gelir kaybı, işletme sermayesinin zayıflaması, yeni üretim dönemi için finansman ihtiyacı ve tedarik zincirindeki aksaklıklar gibi birbirini takip eden sonuçlar ortaya çıkabiliyor. Bu nedenle tarım sigortasının temel işlevlerinden biri, üreticinin ve tarım şirketlerinin böyle bir hasarın ardından faaliyetlerini sürdürebilecek finansal dayanıklılığa sahip olmasına katkı sağlamak."
Çiftçi, iklim değişikliğiyle tarım sigortacılığında yeni nesil çözümlerin önem kazanabileceğini ve parametrik sigortaların bu alanlardan biri olduğunu anlattı.
Parametrik sigortanın, klasik sigortadan farklı olarak yalnızca gerçekleşen fiziksel hasarın tek tek tespit edilmesine değil, önceden belirlenen yağış miktarı, sıcaklık veya benzeri ölçülebilir bir parametrenin belirlenen eşiği aşmasına ya da eşiğin altında kalmasına bağlı olarak çalışan bir yapı sunduğunu ifade eden Çiftçi, şu değerlendirmede bulundu:
"Bu yaklaşım, özellikle ölçülebilir iklim verileriyle doğrudan ilişkili risklerde tamamlayıcı bir çözüm olarak değerlendirilebilir. İklim riskleri çeşitlendikçe tek bir sigorta modelinin bütün ihtiyaçlara cevap vermesini beklemek gerçekçi olmayabilir. Geleneksel teminatlarla parametrik çözümlerin, farklı risk paylaşım mekanizmalarının ve gerektiğinde uluslararası reasürans kapasitesinin birlikte değerlendirildiği daha esnek modellerin önümüzdeki dönemde daha fazla konuşulacağını düşünüyoruz."
- "Doğru tarımsal risk yönetimi, poliçeden önce riskin doğru tanımlanmasıyla başlar"
Çiftçi, işletmelerin öncelikle kendi risk profillerini doğru şekilde ortaya koyması gerektiğini, üretim yapılan bölgenin iklim verileri, yetiştirilen ürünün hassasiyeti, sulama imkanları, üretim dönemleri, depolama ve lojistik süreçlerinin birlikte değerlendirilmesi gerektiğini kaydetti.
Ardından hangi risklerin önleyici tedbirlerle azaltılabileceği, hangilerinin işletme tarafından taşınabileceği ve hangilerinin sigorta veya farklı finansal araçlarla transfer edileceğinin belirlenmesi gerektiğine vurgu yapan Çiftçi, doğru tarımsal risk yönetiminin, poliçeden önce riskin doğru tanımlanmasıyla başladığını belirtti.
Çiftçi, tarım sektöründe faaliyet gösteren şirketler açısından risk yönetiminin yalnızca üretim sahasındaki fiziksel hasarla sınırlı tutulmaması, iklim kaynaklı üretim kayıplarının tedarik zinciri, iş sürekliliği, finansman ve sözleşmesel yükümlülükler üzerindeki etkilerinin de bütüncül olarak değerlendirilmesi gerektiğine dikkati çekerek, şu değerlendirmelerde bulundu:
"Geleceğin tarım sigortası yalnızca ürünü değil, üretimin devamlılığını ve işletmenin dayanıklılığını koruyan daha bütüncül bir risk yönetimi yaklaşımının parçası olmak zorunda. İklim değişikliği, bize geçmişin her zaman geleceğin doğru göstergesi olmayabileceğini gösteriyor. Bu nedenle tarım sigortacılığında geleceğin yaklaşımı yalnızca 'Hasar gerçekleşirse ne kadar öderiz?' sorusu üzerine kurulamaz. Asıl soru, 'Bu risk gerçekleşmeden önce nasıl ölçülür, nasıl azaltılır ve gerçekleştiğinde üreticinin faaliyetini sürdürebilmesi nasıl sağlanır?' olmalı. İklim riskini ortadan kaldırmamız mümkün değil ancak onu daha iyi ölçebilir, yönetebilir ve finansal etkisini azaltabiliriz. Önümüzdeki dönemde tarım sigortacılığının değeri de tam burada ortaya çıkacak."
Kaynak:
Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.